Dématérialisation des factures : traitement, gains et ROI
Dématérialisation des factures en industrie : facture électronique obligatoire, extraction IA, rapprochement, gains sourcés et calcul du ROI. Demandez un audit.
TL;DR : Depuis le 1er septembre 2026, toutes les entreprises françaises doivent recevoir des factures électroniques — et les grandes entreprises comme les ETI doivent les émettre. La dématérialisation ne s'arrête pas à la conformité : couplée à l'IA (extraction, rapprochement, contrôle), elle transforme le traitement des factures fournisseurs en gisement mesuré — délais 79 % plus rapides et coûts 79 % plus faibles chez les organisations les plus avancées ([Ardent Partners, State of ePayables 2025]). Cet article donne la méthode complète : obligation, chaîne de traitement, gains sourcés, déploiement et ROI.
1 000 recherches mensuelles en France sur « dématérialisation factures » ([données DataForSEO, collecte 21/09/2026]). Derrière ce volume, une intention très concrète : des dirigeants de PME et ETI industrielles qui doivent choisir leur plateforme, comprendre ce que l'IA change au traitement, et chiffrer le retour — pas lire une définition juridique.
Cet article répond à ces trois questions. Il complète notre méthode d'automatisation des processus — qui traite le comment automatiser, tous processus confondus — et notre panorama de l'automatisation industrielle — centré sur les cas d'usage en production — en traitant ici un processus précis, à la frontière de l'atelier et des bureaux : la facture fournisseur, de sa réception électronique à son paiement.
La facture électronique obligatoire : le calendrier qui impose le mouvement
La réforme de la facturation électronique entre entreprises est entrée en vigueur le 1er septembre 2026 ([economie.gouv.fr]). Plus de 10 millions d'acteurs économiques sont concernés — c'est la réforme de dématérialisation la plus large jamais conduite en France.
| Échéance | Obligation | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Recevoir des factures électroniques | Toutes les entreprises assujetties à la TVA |
| 1er septembre 2026 | Émettre des factures électroniques + e-reporting | Grandes entreprises et ETI |
| 1er septembre 2027 | Émettre des factures électroniques + e-reporting | PME, TPE et micro-entreprises |
Trois points techniques structurent la mise en conformité :
- Des formats structurés imposés. Les factures transitent selon l'un des trois formats reconnus — UBL, CII ou Factur-X (format mixte) — et comportent les mentions obligatoires dans des champs dédiés (SIREN fournisseur et client, dates, adresses de livraison) ([impots.gouv.fr]). Un simple PDF envoyé par courriel n'est pas une facture électronique.
- Des plateformes agréées. Les factures transitent par l'intermédiaire d'une plateforme agréée, dont la liste est publiée sur impots.gouv.fr — c'est elle qui transmet les données à l'administration ([DGFiP, fiche réforme]).
- Un e-reporting en miroir. La facturation électronique est complétée par la transmission des données de transactions à l'administration, y compris pour les opérations hors champ (B2C, international).
L'administration annonce une approche de bienveillance et de tolérance pour la phase de démarrage ([economie.gouv.fr]) — mais le sens du mouvement est sans ambiguïté : chaque entreprise industrielle recevra bientôt l'essentiel de ses factures fournisseurs sous forme de données structurées. C'est exactement la matière première dont l'automatisation a besoin.
La chaîne de traitement automatisée d'une facture fournisseur
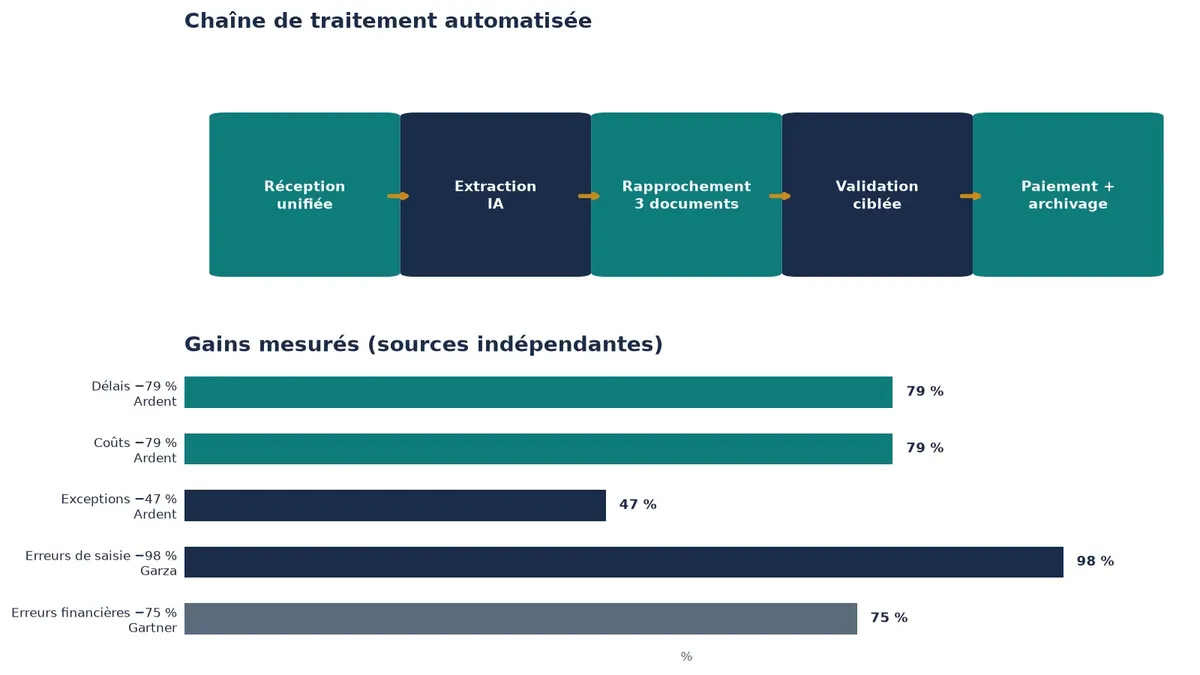
Recevoir une facture électronique, c'est la conformité. La traiter sans ressaisie, la rapprocher automatiquement de la commande et de la réception, ne faire intervenir l'humain que sur les exceptions : c'est l'automatisation. Cinq étapes, du flux entrant au paiement.
Étape 1 : réception et capture unifiée
Toutes les factures arrivent au même endroit : la plateforme agréée centralise les factures électroniques structurées, tandis que les factures résiduelles (papier, PDF non structurés de fournisseurs étrangers) sont numérisées et océrisées. L'administration elle-même souligne le bénéfice : un lieu de stockage unique de toutes les factures, contre des canaux aujourd'hui dispersés (courrier, courriel, portails fournisseurs) ([economie.gouv.fr]). Pour une usine qui reçoit des centaines de factures de matières, de sous-traitance et de maintenance chaque mois, cette centralisation supprime d'emblée les factures perdues et les doublons.
Étape 2 : extraction des données par l'IA
C'est ici que l'IA change tout. Les modèles de compréhension documentaire lisent chaque facture — lignes, montants, TVA, références de commande, conditions de paiement — y compris sur des mises en page jamais vues. La méta-analyse de Garza et al. (2023) documente l'effet sur la qualité de saisie : un taux d'erreur qui passe de 6,57 % à 0,14 % dans les tâches automatisées, soit −98 % ([Garza et al., 2023]). Et les organisations qui numérisent avec une forte acceptation technologique constatent 75 % d'erreurs financières en moins ([Gartner, février 2024]).
Étape 3 : rapprochement automatique commande — réception — facture
En industrie, une facture ne se paie pas : elle se rapproche. Le système confronte automatiquement les trois documents — bon de commande (prix et quantités commandés), bon de réception (quantités livrées, contrôle qualité) et facture (montants facturés) — et ne fait remonter que les écarts : prix différent, quantité livrée inférieure, réception qualité en attente. Les organisations les plus avancées traitent ainsi 1,8 fois plus de factures en flux direct, sans intervention humaine ([Ardent Partners, State of ePayables 2025]). C'est le point de jonction avec la production : le rapprochement lit les données de l'atelier (réceptions, rebuts, avoirs qualité).
Étape 4 : circuit de validation ciblé
Seules les exceptions passent devant un humain : écart de prix au-delà du seuil, facture sans commande, fournisseur nouveau, montant inhabituel. Le workflow route chaque cas au bon valideur (acheteur, responsable d'atelier, comptable) avec le dossier complet — facture, commande, réception, historique du fournisseur. Le reste est validé automatiquement selon les règles paramétrées. C'est ce ciblage qui explique l'essentiel des gains de temps : l'humain ne traite plus 100 % des factures, mais les 10 à 20 % qui le justifient.
Étape 5 : paiement, archivage et pilotage
La facture validée part en paiement selon les échéances optimisées (escomptes, délais fournisseurs), s'archive électroniquement avec sa piste d'audit, et alimente les tableaux de bord : délais moyens de traitement, taux d'exceptions par fournisseur, montants en litige. La boucle est bouclée : la donnée de facturation devient une donnée de pilotage des achats — délais fournisseurs réels, écarts de prix récurrents, qualité de livraison.
Les gains mesurés de la dématérialisation des factures
Tous les chiffres ci-dessous sont issus d'études indépendantes, vérifiées verbatim. Ce sont des ordres de grandeur constatés sur des organisations comparables — votre retour se calcule sur vos volumes et vos coûts.
| Gain mesuré | Ampleur | Source |
|---|---|---|
| Délais de traitement des factures (organisations les plus avancées vs autres) | 79 % plus rapides | Ardent Partners, State of ePayables 2025 |
| Coût de traitement par facture (organisations les plus avancées vs autres) | 79 % plus faibles | Ardent Partners, State of ePayables 2025 |
| Taux d'exceptions sur factures (organisations les plus avancées vs autres) | 47 % plus faible | Ardent Partners, State of ePayables 2025 |
| Erreurs de saisie (tâches automatisées) | 6,57 % → 0,14 % (−98 %) | Garza et al., 2023 |
| Erreurs financières (environnements numérisés) | −75 % | Gartner, février 2024 |
| Temps de collecte et validation des données | −60 à −80 % | Forrester, TEI juillet 2022 |
| Coût et vitesse du reporting de conformité | 80 % moins cher, 3× plus rapide | McKinsey, novembre 2023 |
Le référentiel mondial d'Ardent Partners donne aussi le point de départ moyen : 8,2 jours et 9,84 $ par facture traitée — c'est la base sur laquelle chaque entreprise peut estimer son gisement ([Ardent Partners, State of ePayables 2025]).
Scénario type (étude de cas illustrative — chiffres illustratifs non contractuels) : une PME industrielle de 120 personnes traite 400 factures fournisseurs par mois, avec 2 jours de ressaisie et de rapprochement manuel par semaine. Elle déploie l'extraction IA et le rapprochement automatique sur ses trois principaux flux (matières, sous-traitance, maintenance) : les cas sans écart passent en flux direct, la comptable ne traite plus que les exceptions. Ce scénario illustre la démarche ; vos gains se mesurent sur vos volumes, vos erreurs et vos coûts réels.
Déployer la dématérialisation des factures : la méthode en 5 étapes
Étape 1 : mesurer le flux actuel
Comptez vos factures mensuelles par canal (papier, PDF, portails, électronique structuré), mesurez le temps de traitement de bout en bout et le taux d'exceptions. Sans cette photographie, aucun ROI ne sera crédible — et c'est elle qui dimensionne le projet. Si vos flux documentaires sont dispersés entre services sans inventaire central, commencez par un audit IA.
Étape 2 : choisir la plateforme agréée comme socle
La conformité impose le choix d'une plateforme agréée avant le 1er septembre 2026 pour la réception — autant en faire le socle du traitement, pas un simple tuyau réglementaire. Critères de choix : connexion à votre ERP et à votre comptabilité, gestion des factures non structurées résiduelles, API d'extraction IA intégrée ou interfaçable, statuts et horodatage exploitables pour le pilotage.
Étape 3 : démarrer par un pilote sur un flux maîtrisé
Choisissez un flux à fort volume et à règles stables — par exemple les factures de matières avec commandes systématiques — et déployez extraction + rapprochement automatique sur ce seul périmètre. Le premier résultat doit être visible en quelques mois : taux de passage en flux direct, temps gagné, erreurs supprimées. Comme pour tout processus, la règle reste : un pilote qui rapporte avant un programme qui promet (voir notre méthode d'automatisation des processus).
Étape 4 : étendre aux flux complexes et à la production
Une fois le pilote validé, étendez : factures de sous-traitance (rapprochement aux ordres de travail), factures de maintenance (rapprochement aux interventions), avoirs qualité (lien avec les non-conformités atelier). C'est à ce stade que la facture rejoint la production : le rapprochement lit les réceptions, les contrôles et les rebuts — les mêmes données que celles de l'automatisation industrielle.
Étape 5 : gouverner — seuils, rôles, compétences
Paramétrez les seuils d'exception, désignez les valideurs, formez la comptabilité et les achats à la supervision du système plutôt qu'à la saisie. La dématérialisation réussie ne supprime pas le contrôle humain : elle le déplace des 100 % de factures vers les 10 à 20 % qui comportent un risque ou une décision.
Le ROI de la dématérialisation des factures : comment le calculer
Le ROI se calcule facture par facture, sur trois leviers :
- Temps récupéré : (temps manuel par facture − temps supervisé par facture) × volume annuel × coût horaire chargé. Avec un traitement moyen de 8,2 jours et des délais 79 % plus rapides chez les organisations avancées, c'est le levier le plus direct — documenté par Ardent Partners et, sur la collecte de données, par Forrester (−60 à −80 %).
- Erreurs et litiges évités : (taux d'erreur avant − taux d'erreur après) × volume annuel × coût moyen d'une erreur (reprise, pénalité de retard, escompte perdu, double paiement). Voir Garza (−98 % d'erreurs de saisie) et Gartner (−75 % d'erreurs financières).
- Trésorerie optimisée : escomptes captés grâce à des validations plus rapides, délais fournisseurs respectés sans pénalité, litiges soldés plus vite. C'est le levier propre à la facture — aucun autre processus administratif ne touche aussi directement la trésorerie.
Le point décisif : l'obligation réglementaire finance une partie du socle (plateforme, formats, archivage). Le surcoût de l'automatisation — extraction IA, rapprochement, workflows — se juge contre les trois leviers ci-dessus, mesurés sur votre flux réel dès le pilote. Méfiez-vous des promesses de retour en quelques semaines : les gains documentés par les études indépendantes se constatent sur des déploiements menés avec méthode.
FAQ
Quelle est la date limite de la facture électronique obligatoire ? Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent recevoir des factures électroniques ; les grandes entreprises et les ETI doivent aussi les émettre. Les PME, TPE et micro-entreprises doivent émettre au format électronique à partir du 1er septembre 2027 ([economie.gouv.fr]).
Dématérialisation des factures et facture électronique : quelle différence ? La facture électronique, c'est l'obligation réglementaire : émettre et recevoir des factures dans des formats structurés (UBL, CII, Factur-X) via une plateforme agréée. La dématérialisation des factures, c'est la démarche complète : réception unifiée, extraction IA, rapprochement automatique, validation ciblée, archivage et pilotage. La première est le socle de la seconde.
Quels formats sont acceptés pour la facture électronique ? Les trois formats reconnus sont UBL, CII et Factur-X (format mixte associant données structurées XML et représentation lisible), avec les mentions obligatoires dans des champs dédiés ([impots.gouv.fr]). Un simple PDF envoyé par courriel ne constitue pas une facture électronique.
Combien de temps faut-il pour automatiser le traitement des factures ? Un pilote sur un flux maîtrisé (extraction + rapprochement) produit ses premiers résultats mesurés en quelques mois. L'extension aux flux complexes et l'intégration aux données de production suivent, une fois le pilote validé. La mesure du pilote — taux de flux direct, temps gagné, erreurs supprimées — conditionne la suite.
Comment calculer le ROI de la dématérialisation des factures ? Sur trois leviers : temps récupéré (volume × écart de temps × coût horaire), erreurs évitées (écart de taux × coût d'erreur) et trésorerie (escomptes, pénalités évitées). Les repères des études indépendantes — Ardent Partners (−79 % coûts et délais), Garza (−98 % erreurs de saisie), Gartner (−75 % erreurs financières) — cadrent l'estimation ; votre ROI se calcule sur vos volumes réels.
Conclusion : l'obligation comme point de départ, pas comme plafond
La facture électronique obligatoire fait entrer chaque entreprise industrielle dans la dématérialisation — qu'elle l'ait voulu ou non. Les entreprises qui s'arrêtent à la conformité paieront le socle sans en récolter les fruits. Celles qui ajoutent l'extraction IA, le rapprochement automatique et la validation ciblée transforment une contrainte réglementaire en gisement mesuré : des délais 79 % plus rapides, des coûts 79 % plus faibles, des erreurs divisées — et une trésorerie mieux pilotée.
Vous recevez déjà des factures électroniques et vous ressaisissez encore ? Demandez un audit — nous mesurons votre flux actuel et chiffrons le retour d'un premier pilote sur vos données réelles.
Article rédigé par Damien Godard, fondateur de Taranis AI. Données de recherche : DataForSEO, France, collecte 21/09/2026. Chiffres issus d'Ardent Partners (State of ePayables 2025), Garza et al. (2023), Gartner (2024), Forrester (TEI, 2022) et McKinsey (2023) ; calendrier et formats : economie.gouv.fr, impots.gouv.fr, DGFiP. Complète la méthode d'automatisation des processus et le panorama de l'automatisation industrielle.